Sommaire 8 parties
- Résumé rapide : quelle solution d’encaissement pour un bar/restaurant ?
- Que dit la loi ? conformité et sanctions
- Qui est concerné ? cas typiques en CHR (bar, restaurant)
- Matériel et intégration pratique pour un bar/restaurant
- Ticket de caisse et obligations pratiques (pour le client)
- Comment vérifier la conformité avant d’acheter (checklist à cocher)
- Exemples de solutions et points d’attention (piste, sans classement)
- Ce qu’il faut dire au comptable / à l’installateur avant la mise en place
Pour un bar ou un restaurant, la solution d’encaissement adaptée est celle qui rend le logiciel ou le système de caisse conforme aux exigences du CGI (art. 286‑I‑3° bis) et aux règles de preuve prévues en BOFiP, tout en couvrant l’architecture multi‑postes, l’intégration du TPE et la gestion des impressions à la demande. Les références légales et les documents consultés sont cités ci‑dessus et datés (Legifrance, BOFiP, DGCCRF, CNIL — consultés le 22/09/2026).
Résumé rapide : quelle solution d’encaissement pour un bar/restaurant ?
À retenir
L’obligation légale vise l’assujetti à la TVA qui enregistre les règlements de clients au moyen d’un logiciel ou système de caisse (source : Légifrance).
La mise en conformité se matérialise par la justification de quatre exigences : inaltérabilité, sécurisation, conservation et archivage des données, telles qu’explicitées dans la doctrine BOFiP (source : Bofip).
Deux modes de justificatif coexistent : un certificat délivré par un organisme accrédité, ou une attestation individuelle de l’éditeur conforme au modèle fixé par l’administration (source : Bofip). En cas de défaut de justificatif, l’article 1770 duodecies du CGI prévoit une amende de 7 500 € par logiciel (source : Légifrance).
Le saviez-vous ?
En cas de défaut de justificatif, l'article 1770 duodecies du CGI prévoit une amende de 7 500 € par logiciel (source : Légifrance).
Cette page a une vocation d’information générale. Elle ne constitue ni un conseil juridique, ni un conseil fiscal, ni un conseil en financement, et ne tient pas compte de votre situation personnelle. Les textes, les seuils et les prix cités sont ceux en vigueur à la date de mise à jour indiquée en haut de page et peuvent avoir changé depuis. Avant tout engagement — signature d’un bail, rachat d’un fonds, choix d’un statut, souscription d’un financement — faites valider votre projet par un professionnel habilité (avocat, notaire, expert-comptable) et vérifiez chaque information auprès de la source officielle citée.
L’obligation en un coup d’œil
4 conditions que votre logiciel de caisse doit remplir
Source : CGI, art. 286-I-3° bis et 1770 duodecies, commentaires BOFiP consultés le 22/09/2026.
Que dit la loi ? conformité et sanctions
L’article 286‑I‑3° bis du CGI définit le champ d’application : l’obligation porte sur le logiciel ou système de caisse utilisé pour enregistrer les règlements des clients particuliers. Voir Legifrance pour le texte consolidé (source : Légifrance).
La doctrine administrative précise les quatre exigences fonctionnelles. Le BOFiP détaille inaltérabilité, sécurisation, conservation et archivage, et fournit des repères pour la justification en cas de contrôle (source : Bofip).
Le régime des justificatifs a évolué en 2025–2026 : la doctrine BOFiP indique la coexistence de la certification par un organisme accrédité et de l’attestation individuelle de l’éditeur conforme au modèle administratif, état relevé le 25/03/2026 (BOFiP — consulté le 22/09/2026).
Sanctions : l’article 1770 duodecies du CGI prévoit une amende par logiciel pour défaut de production du justificatif ; texte consulté sur Legifrance le 22/09/2026 (source : Légifrance). Le lecteur doit garder en tête la nécessité de produire un justificatif daté au moment de l’achat et de l’installation.
L’obligation légale ne porte pas sur le fait d’avoir une caisse, mais sur le logiciel utilisé : si vous enregistrez les règlements de vos clients particuliers avec un logiciel ou un système de caisse, celui-ci doit répondre aux conditions d’inaltérabilité, de sécurisation, de conservation et de archivage prévues par le code général des impôts, et vous devez pouvoir le justifier en cas de contrôle. Les modalités de cette justification ont évolué : vérifiez l’état en vigueur auprès de votre éditeur ET sur impots.gouv.fr avant tout achat, et exigez le justificatif AVANT de payer.
Comparer des offres de caisse
Jusqu’à 3 propositions de professionnels de l’encaissement, selon votre métier, votre budget et votre échéance. Gratuit, sans engagement.
- 6 questions, 2 minutes
- Caisses certifiées uniquement
- Achat, location ou abonnement
- Vos données à 3 pros au plus
Qui est concerné ? cas typiques en CHR (bar, restaurant)
La règle s’applique au commerçant assujetti à la TVA qui enregistre des paiements de clients particuliers via un logiciel ou système de caisse. Un bar ou un restaurant qui encaisse des clients en espèces ou par carte entre dans ce périmètre (Legifrance et BOFiP, consultés le 22/09/2026 — URLs listées ci‑dessus).
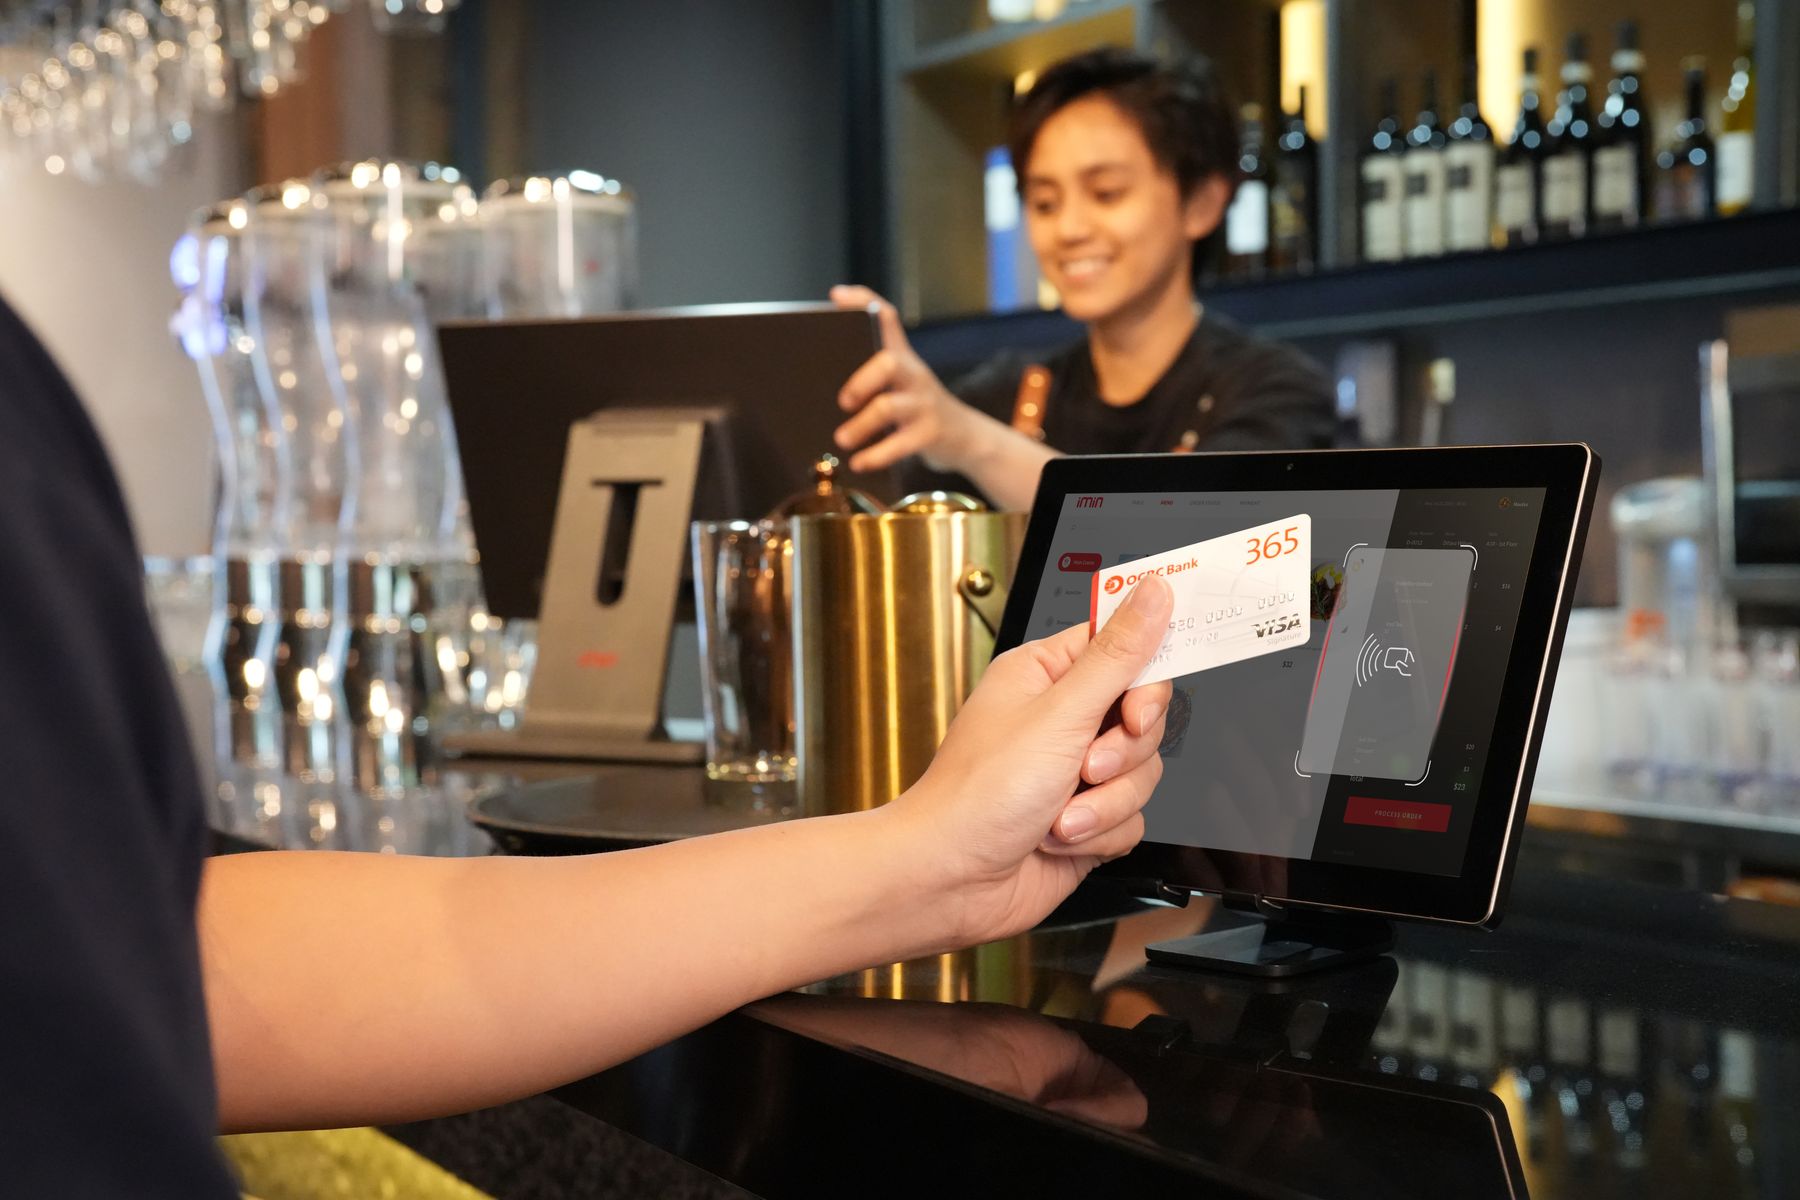
Situations courantes en CHR : encaissement au comptoir, TPE relié à la caisse, caisses sur tablette pour prises de commande, terminaux de service en salle. L’obligation porte sur le logiciel qui enregistre l’opération financière, indépendamment du matériel physique (tiroir, imprimante).
Cas particuliers à vérifier : multi‑postes (plusieurs terminaux liés au même back‑office), mise en terrasse (opérations hors local principal), et solutions de prise de commande reliées au back‑office. Dans tous ces cas, c’est la conformité du logiciel et sa capacité à produire des justificatifs inaltérables qui compte (BOFiP — consulté le 22/09/2026).
Matériel et intégration pratique pour un bar/restaurant
Architecture opérationnelle : un terminal caisse (tablette ou PC) avec un logiciel conforme ; un TPE pour l’acceptation carte ; une imprimante ticket et un tiroir si l’impression est utilisée ; des dispositifs de sauvegarde et d’archivage pour les exports comptables. La page présente la logique, pas une prescription de marque.
Pour les bars/restaurants, les besoins techniques incluent la gestion multi‑postes, le rapprochement des ventes par service, la gestion des pourboires et la clôture journalière. Il faut interroger le fournisseur sur le journal des opérations et la manière dont sont gérées les clôtures et les fichiers horodatés.
Vérifications à demander au fournisseur avant tout engagement : preuve écrite du justificatif (attestation ou certificat) avec date ; modalités de conservation et d’export des données ; format des fichiers d’export comptable ; procédure de sauvegarde et durée d’archivage. Exiger le justificatif AVANT paiement est indispensable (BOFiP et impots.gouv.fr — consultés le 22/09/2026).
Ticket de caisse et obligations pratiques (pour le client)
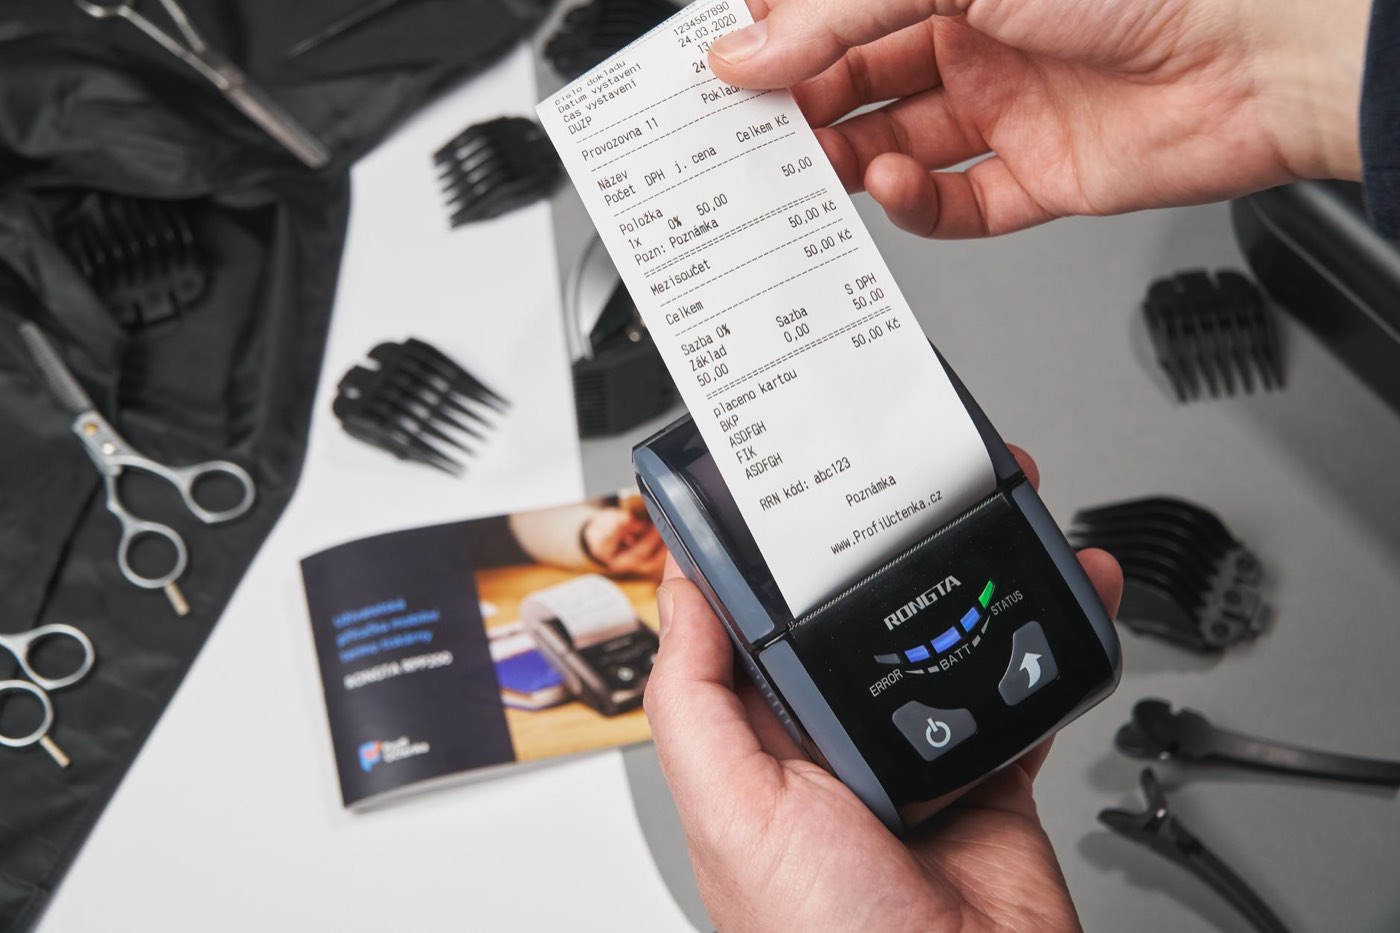
La délivrance du ticket de caisse est désormais, dans la plupart des cas, à la demande du client : la remise systématique n’est plus la règle. DGCCRF et CNIL ont publié des fiches expliquant les conditions et les modalités de dématérialisation (source : Ministère de l’Économie ; Cnil).
Exceptions et cas où l’impression automatique peut rester nécessaire doivent être vérifiées au cas par cas. La dématérialisation implique un traitement des données personnelles : tenir compte des recommandations de la CNIL sur la conservation et l’information du client.
Comment vérifier la conformité avant d’acheter (checklist à cocher)
Checklist pratique, à utiliser lors des échanges avec le fournisseur :
- Demander l’attestation OU le certificat, daté et signé par l’éditeur/organisme — vérifier la date de consultation (22/09/2026 pour les sources citées).
- Vérifier la description technique de l’inaltérabilité (journal d’opérations, horodatage) et demander un exemple d’export horodaté.
- Contrôler la politique de sauvegarde et la durée d’archivage ; demander les formats d’export comptable.
- Vérifier la gestion multi‑postes et la clôture journalière (Z de caisse) ; demander la procédure en cas d’incident.
- Exiger le justificatif AVANT paiement et conserver le document pour les contrôles.
Ces points reprennent les exigences BOFiP et l’esprit des obligations mentionnées par l’administration fiscale et les autorités de contrôle (BOFiP, Legifrance, DGCCRF — consultés le 22/09/2026).
Exemples de solutions et points d’attention (piste, sans classement)
Familles d’offres observées : solutions SaaS sur tablette, caisses dédiées matérielles, et solutions composées d’un facturier + TPE. Les pages tarifaires et offres publiques ont été consultées le 22/09/2026 pour repérer des modalités commerciales ; elles servent d’exemples à vérifier avant achat (ex. pages publiques consultées : Hiboutik, Tactill, SumUp — consultées le 22/09/2026).
Si des tarifs sont repris, ils doivent être présentés avec la référence HT, le fournisseur et la date du relevé, en évitant les tableaux ou paragraphes surchargés.
Points d’attention sans valeur normative : vérifier si l’offre couvre la durée d’archivage requise, le contrôle des historiques, les conditions de migration en cas de changement d’éditeur, et les SLA pour le dépannage en heures d’exploitation (service en soirée et weekend, fréquent dans la restauration).
Ce qu’il faut dire au comptable / à l’installateur avant la mise en place
Questions à transmettre au comptable ou à l’installateur :
- Format et fréquence des exports comptables (CSV, XML, norme attendue).
- Mécanisme de clôture journalière et conservation des journaux d’opérations.
- Procédure de sauvegarde et lieu d’archivage (local / cloud) avec preuve de l’instantané horodaté.
- Répartition des responsabilités en cas de perte ou altération des données ; contrat de maintenance et SLA.
Ces points facilitent les échanges avec le professionnel habilité qui validera la conformité et l’archivage comptable au regard des obligations fiscales et des besoins de l’établissement.
À découvrir également
Sources
- Legifrance — article 286‑I‑3° bis du CGI (texte en vigueur) — consulté le 22/09/2026
- Legifrance — article 1770 duodecies du CGI (sanction) — consulté le 22/09/2026
- BOFiP — BOI‑TVA‑DECLA‑30‑10‑30 (version 25/03/2026) — consulté le 22/09/2026
- DGCCRF — fiche pratique impression et tickets — consulté le 22/09/2026
- CNIL — règles sur la fin de l’impression systématique — consulté le 22/09/2026
Par Claire Mesnil
Responsable des guides caisse et encaissement
Claire Mesnil a tenu pendant neuf ans l'administratif d'une épicerie fine avant de conseiller des commerçants sur leur équipement d'encaissement. Elle couvre les caisses enregistreuses, les logiciels de caisse, les terminaux de paiement et les obligations qui les entourent (certification, TVA, facture électronique). Chaque comparatif part des grilles tarifaires publiques des éditeurs, relevées et datées.