Sommaire 6 parties
- Qu’est‑ce que le « plafond » en paiement sans contact ?
- Quel est le plafond par opération en France ?
- Qui fixe les autres limites (plafonds cumulés, nombre de transactions) ?
- Particularités : paiement mobile (wallet) et objets connectés
- Que faire si un paiement sans contact est refusé ?
- Impacts pour le commerçant
Le plafond d’une opération sans contact par carte en France est de 50 € (relevé le 22/09/2026). Ce plafond s’applique par opération. D’autres limites peuvent exister : plafonds cumulés et nombre maximal de transactions sans contact fixés par l’émetteur. Cette page explique ce que cela signifie en point de vente et ce qu’il est utile de vérifier quand un paiement sans contact est refusé.
Qu’est‑ce que le « plafond » en paiement sans contact ?
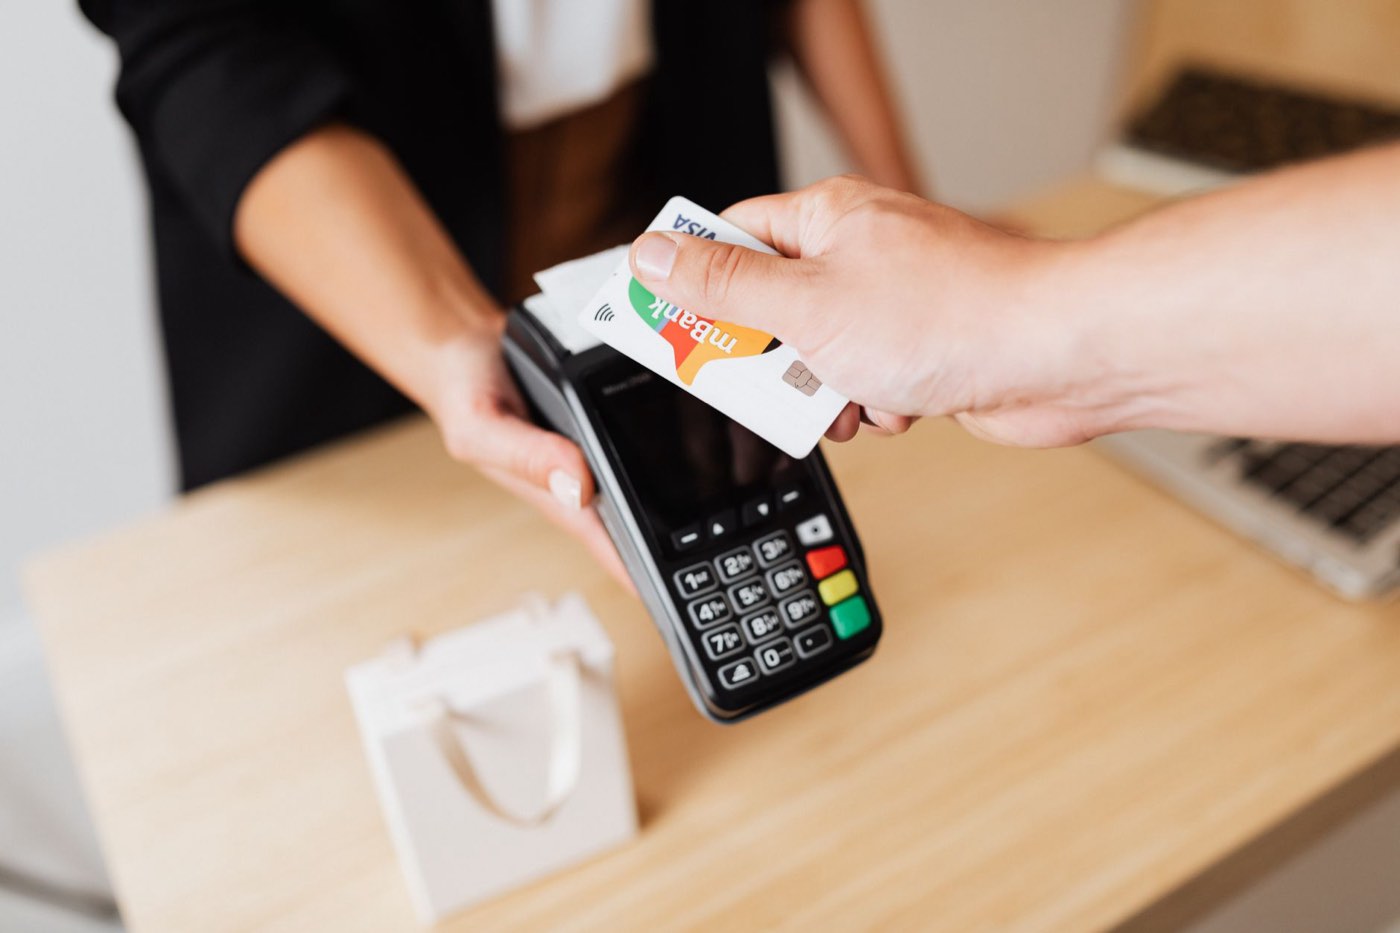
Le plafond par opération désigne la somme maximale autorisée pour une transaction réalisée sans saisie du code PIN. Pour la carte physique sans contact en France, cette valeur est de 50 € par opération, selon la documentation publique consultée le 22/09/2026.
Le plafond par opération est une règle technique appliquée au moment de la lecture de la carte par le terminal. Si le montant dépasse cette valeur, le terminal interrompt la validation en mode sans contact et demande une authentification différente, généralement l’insertion de la carte et la saisie du code PIN.
Ce mécanisme est distinct des limites cumulées. Le plafond par opération ne préjuge pas des règles que la banque du client peut appliquer sur une période. L’émetteur peut définir un plafond cumulé et un nombre maximal de transactions sans contact consécutives pour un titulaire de carte. En magasin, la distinction se voit au comptoir : le terminal refuse immédiatement une transaction unique trop élevée ; un autre comportement — refus après plusieurs petites transactions — indique plutôt un plafond cumulé ou un seuil fixé par l’émetteur.
Quel est le plafond par opération en France ?
La valeur applicable à la carte sans contact est de 50 € par opération. Cette valeur est en vigueur depuis la hausse intervenue le 11/05/2020 et confirmée dans les sources publiques consultées le 22/09/2026.
Concrètement, si un client tente de payer un montant supérieur à cette valeur avec la lecture sans contact de sa carte physique, l’opération est bloquée en mode sans contact. Le terminal affichera généralement une demande d’insertion de la carte et de saisie du code PIN, ou proposera un autre moyen d’authentification accepté par l’émetteur.
Le commerçant ne décide pas du plafond. Le terminal et l’émetteur appliquent la règle. La procédure en magasin consiste donc à orienter le client vers l’authentification demandée par le terminal : insertion de la carte, saisie du code ou recours à un moyen de paiement alternatif.
Qui fixe les autres limites (plafonds cumulés, nombre de transactions) ?
L’émetteur de la carte — la banque ou l’organisme ayant fourni la carte — définit les plafonds cumulés. Il peut fixer une limite sur la journée, la semaine ou le mois. Il peut aussi limiter le nombre maximal de transactions sans contact consécutives pour un compte ou pour une carte.
La Banque de France identifie des bornes techniques ou pratiques : le plafond cumulé ne peut dépasser 150 € et le nombre maximal de transactions sans contact consécutives est de 5. Ces éléments figurent dans la documentation publique consultée le 22/09/2026.
En pratique, cela signifie que, même si chaque opération reste inférieure à 50 €, une série de petits paiements ou un cumul sur une courte période peut déclencher une demande d’authentification renforcée de la part de l’émetteur. Le commerçant observe alors un refus ou une demande de saisie du code qui semble surgir sans rapport avec le montant de l’opération en cours.
Les banques conservent la possibilité d’ajuster ces paramètres selon le dossier client ou le produit proposé. Il est donc normal qu’un titulaire soit invité, ponctuellement, à s’identifier différemment pour des raisons contractuelles ou de sécurité propres à son émetteur.
Particularités : paiement mobile (wallet) et objets connectés
Le paiement mobile via wallet ou smartphone peut suivre une logique opérationnelle différente. Le ministère de l’Économie signale que certains paiements effectués via mobile ne sont pas soumis au plafond de 50 € applicable aux cartes physiques sans contact. Cette information a été relevée le 22/09/2026.
Sur le terrain, cela se traduit par des cas où un client paie un montant supérieur à 50 € en approchant son mobile, sans que le terminal n’exige la saisie du code. Ce cas dépend du traitement par le prestataire de services de paiement et du paramétrage du terminal.
Il n’est pas établi que tous les wallets ou toutes les banques appliquent ce régime de la même manière. La pratique varie entre prestataires. Il convient donc d’éviter toute généralisation absolue : certains cas montrent une exemption du plafond, d’autres non.
Pour le commerçant, l’impact opérationnel est simple. Vérifiez, auprès de votre prestataire de paiement ou du fournisseur du terminal, comment sont traités les paiements mobiles et si votre TPE impose une limite identique à celle des cartes physiques. Tester le comportement du terminal dans des cas réels aide à préserver le flux en caisse.
Que faire si un paiement sans contact est refusé ?
La procédure standard en point de vente consiste à informer calmement le client et à proposer une alternative. Les options courantes sont l’insertion de la carte pour la saisie du code PIN, la proposition d’un autre moyen de paiement (espèces, autre carte, paiement mobile si disponible) ou le recours à un terminal secondaire si le magasin en dispose.
En parallèle, quelques vérifications rapides en boutique peuvent aider : contrôler le statut du terminal, s’assurer que le terminal est à jour, et vérifier que l’affichage du terminal n’indique pas une panne matérielle. Le commerçant peut aussi rappeler au client que le blocage peut provenir d’un paramétrage de sa banque ou d’une mesure de sécurité décidée par l’émetteur.
La cause d’un blocage peut relever du dépassement du plafond par opération, du dépassement d’un plafond cumulé fixé par l’émetteur, d’une suspicion de fraude ou d’un paramétrage du compte du client. Le commerçant n’a pas à trancher ces causes. Orienter le client vers sa banque ou son prestataire de paiement reste la démarche appropriée lorsque la source du blocage n’est pas évidente.
Avant toute action engageante, vérifiez auprès de votre banque / prestataire de paiement.
Impacts pour le commerçant
Les conséquences principales touchent l’organisation en caisse et la gestion du flux client. Une procédure claire et connue de l’équipe réduit les délais et les tensions à l’encaissement. Un salarié formé peut expliquer en une phrase la marche à suivre lorsque le terminal réclame une authentification différente.
La signalétique simple en point de vente aide la préparation du client. Indiquer le plafond par opération permet d’éviter des surprises et de fluidifier le passage en caisse. Cette mesure reste une option opérationnelle, sans prescrire un réglage bancaire ni recommander un prestataire.
Le commerçant ne doit pas proposer au client de modifier son contrat bancaire ni donner de conseil sur le choix d’un prestataire de services de paiement. Ces sujets relèvent du dialogue direct entre le client et sa banque ou entre le commerçant et son PSP. Cet article informe sur le mécanisme et sur les vérifications opérationnelles possibles en point de vente.
Cette page a une vocation d’information générale. Elle ne constitue ni un conseil juridique, ni un conseil fiscal, ni un conseil en financement, et ne tient pas compte de votre situation personnelle. Les textes, les seuils et les prix cités sont ceux en vigueur à la date de mise à jour indiquée en haut de page et peuvent avoir changé depuis. Avant tout engagement — signature d’un bail, rachat d’un fonds, choix d’un statut, souscription d’un financement — faites valider votre projet par un professionnel habilité (avocat, notaire, expert-comptable) et vérifiez chaque information auprès de la source officielle citée.
Sources
- Banque de France — FAQ « Paiement sans contact » / aide — consulté le 22/09/2026
- Banque de France — FAQ (mentions plafond cumulé et nombre de transactions) — consulté le 22/09/2026
- Ministère de l’Économie — « Paiement sans contact : comment ça fonctionne » — consulté le 22/09/2026
- Service-public — fiche « Qu’est‑ce que le paiement sans contact ? » — consulté le 22/09/2026
- La Banque Postale — FAQ « Paiement sans contact » — consulté le 22/09/2026
- Banque de France — Rapport de l’Observatoire de la sécurité des moyens de paiement 2023 — consulté le 22/09/2026
Par M. Kervadec
Gestion et organisation du magasin
M. Kervadec a accompagné l'ouverture d'une vingtaine de boutiques indépendantes en Bretagne, du choix du local à l'agencement. Il écrit sur la gestion quotidienne d'un magasin : planning, stocks, fournisseurs, relation client, avec des méthodes testées sur le terrain plutôt que des principes généraux.