Sommaire 8 parties
- Faut‑il un logiciel certifié ?
- Que prouve‑t‑on ? Certificat vs attestation éditeur
- Quelles conditions techniques le logiciel doit‑il respecter ?
- Qui est concerné — cas pratiques
- Sanction en cas d’absence de justificatif
- Avant d’acheter — checklist pratique
- Ce que la page ne fait pas / renvois utiles
- FAQ rapide
Oui — l’obligation existe pour les commerçants qui enregistrent les règlements de clients particuliers au moyen d’un logiciel ou d’un système de caisse : la conformité doit pouvoir être justifiée par un certificat délivré par un organisme accrédité ou par une attestation individuelle de l’éditeur conforme au modèle administratif référencé dans le BOFiP (relevé le 22/09/2026).
Faut‑il un logiciel certifié ?
La règle légale vise l’assujetti à la TVA qui enregistre les règlements de clients particuliers via un logiciel ou un système de caisse. La disposition se lit dans le Code général des impôts, article 286‑I‑3° bis (source : Légifrance).
Le saviez-vous ?
La disposition se lit dans le Code général des impôts, article 286‑I‑3° bis (source : Légifrance).
Depuis la loi de finances pour 2026 (loi n° 2026‑103 du 19/02/2026, art. 125), la preuve de conformité peut être apportée par deux voies légales : un certificat d’un organisme accrédité, ou une attestation individuelle de l’éditeur conforme au modèle fixé par l’administration. Le BOFiP a publié la position administrative et les références utiles (source : Bofip).
La page ci‑dessous détaille ce que chaque preuve couvre et ce que vous pouvez demander avant d’acheter. Le texte de loi cité reste la source de référence ; vérifiez la version en vigueur au moment de l’achat.
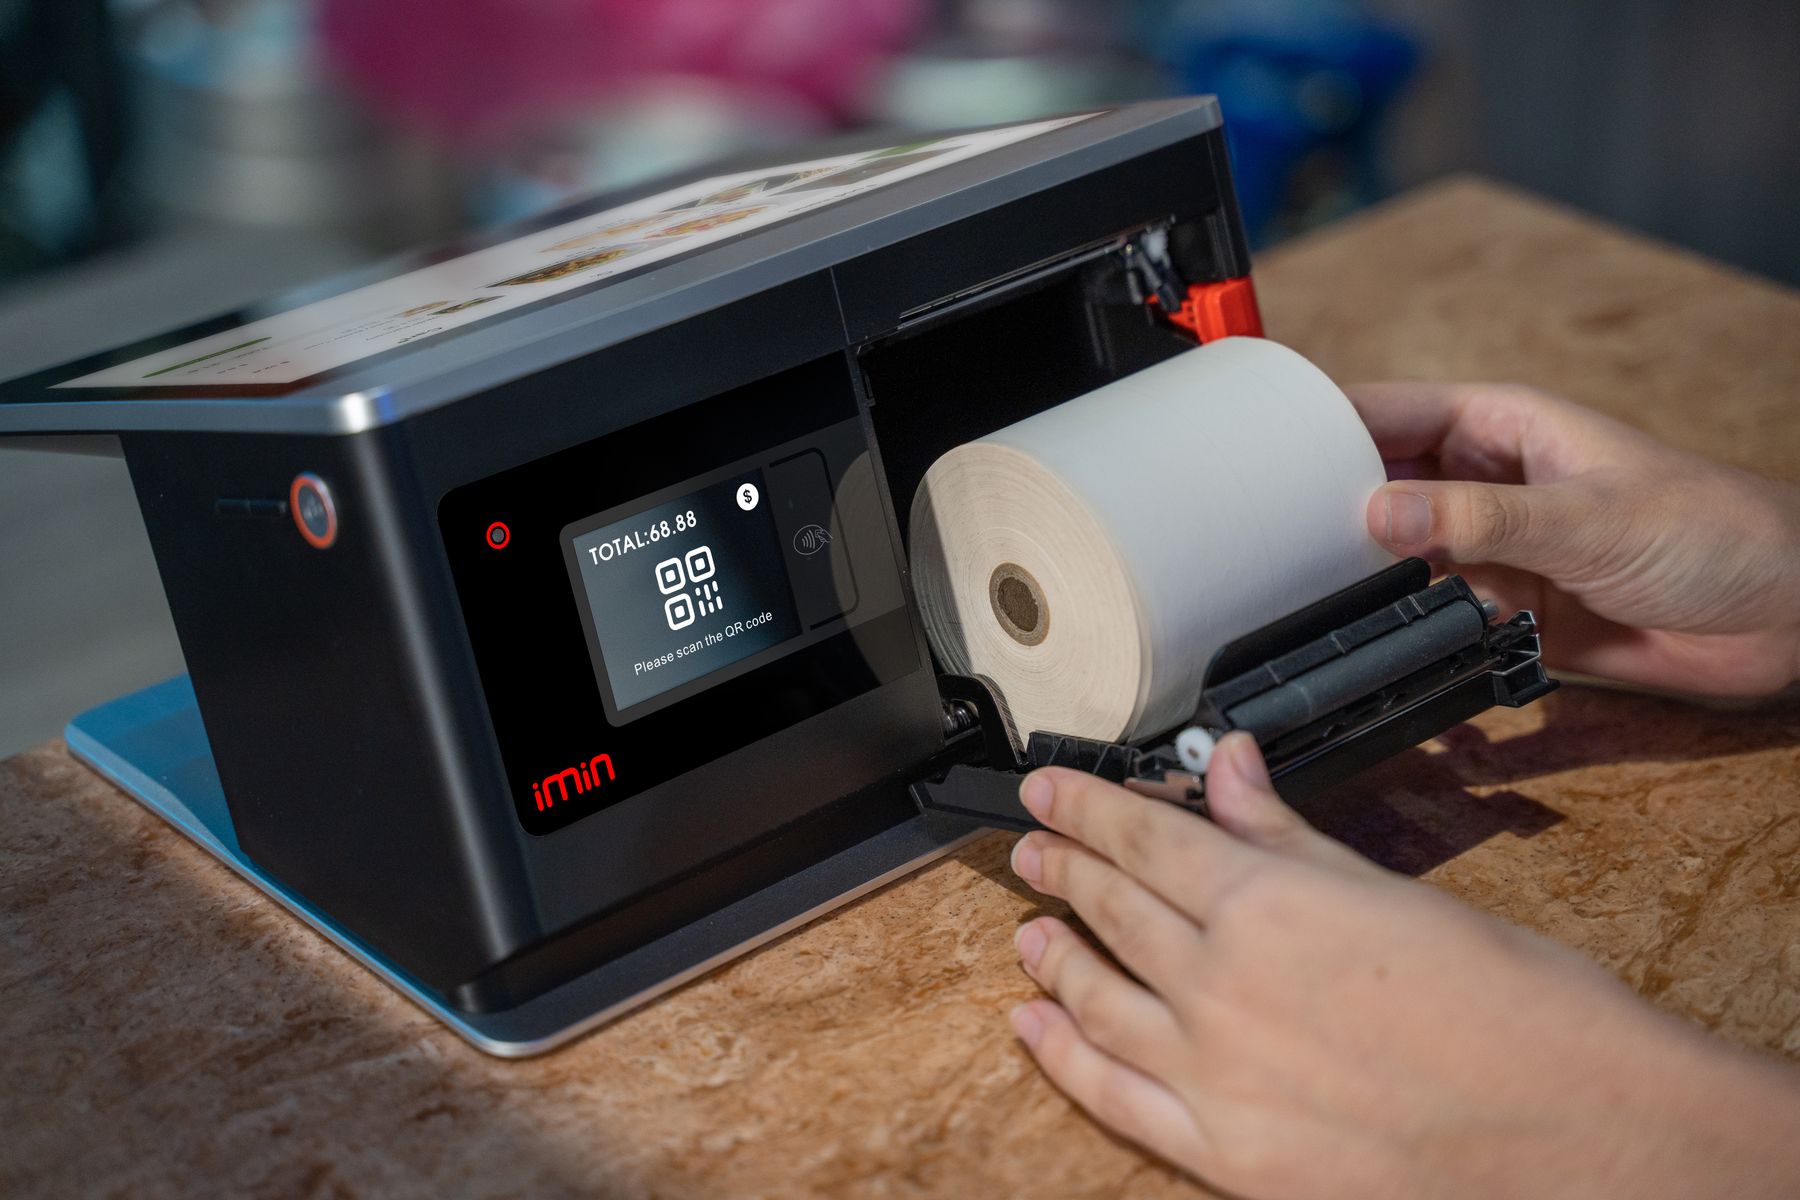
L’obligation en un coup d’œil
4 conditions que votre logiciel de caisse doit remplir
Source : CGI, art. 286-I-3° bis et 1770 duodecies, commentaires BOFiP consultés le 22/09/2026.
Que prouve‑t‑on ? Certificat vs attestation éditeur
Deux modes de justification coexistent. Le certificat délivré par un organisme accrédité atteste, pour la période couverte, que le logiciel satisfait aux exigences prévues par le CGI et le BOFiP. L’attestation individuelle de l’éditeur reprend le modèle administratif référencé dans le BOFiP (source : Bofip).
Le modèle publié par l’administration est référencé dans le BOFiP. Son contenu exact ne doit pas être reproduit ni remplacé par un modèle maison. En pratique, exigez de l’éditeur une copie signée de l’attestation conforme au modèle administratif, ou la copie du certificat d’accréditation de l’organisme qui l’a émis.
Ne présumez pas d’une durée universelle : le BOFiP ne fixe pas une durée standard d’un certificat ou d’une attestation applicable à tous les cas. Demandez à l’éditeur la période couverte et la date de délivrance du justificatif.
Comparer des offres de caisse
Jusqu’à 3 propositions de professionnels de l’encaissement, selon votre métier, votre budget et votre échéance. Gratuit, sans engagement.
- 6 questions, 2 minutes
- Caisses certifiées uniquement
- Achat, location ou abonnement
- Vos données à 3 pros au plus
Quelles conditions techniques le logiciel doit‑il respecter ?
À retenir
Le BOFiP énonce quatre exigences techniques qui encadrent la conformité : inaltérabilité, sécurisation, conservation et archivage. Ces termes sont ceux de l’administration et structurent le contrôle fiscal (BOFiP — BOI‑TVA‑DECLA‑30‑10‑30, consulté le 22/09/2026).
Ces exigences sont des critères fonctionnels, pas des prescriptions techniques. Elles définissent le résultat attendu : impossibilité d’altérer rétroactivement les enregistrements, dispositifs de protection et d’authentification, procédures de conservation et règles d’archivage permettant la restitution des données en cas de contrôle. Le BOFiP détaille le sens administratif de chaque exigence ; référez‑vous au BOFiP pour la formulation exacte.
Avant tout achat, demandez à l’éditeur les éléments permettant de vérifier ces quatre conditions : preuve d’export journalier, procédure de fermeture de période, conditions de conservation et politique d’archivage. Formulez la demande en termes factuels : « fournissez la preuve documentée que votre solution assure inaltérabilité, sécurisation, conservation et archivage », et conservez les justificatifs fournis.
Qui est concerné — cas pratiques
Est dans le champ tout assujetti à la TVA qui enregistre les paiements de clients particuliers via un logiciel ou un système de caisse. Sont hors champ, par exemple, les professionnels relevant de la franchise en base de TVA ou les activités exclusivement B2B qui n’enregistrent pas de paiements de clients particuliers avec un logiciel de caisse. La qualification du cas dépend de la situation fiscale et opérationnelle : consultez le BOFiP (BOI‑TVA‑DECLA‑30‑10‑30) pour la lecture administrative.
Cas particulier : si vous utilisez un tableur ou un facturier papier pour enregistrer les règlements, ces modes peuvent être hors champ de l’obligation telle que définie par l’administration. Cas particulier : un logiciel libre ou développé en interne reste concerné : l’utilisateur est considéré comme éditeur et doit fournir le justificatif de conformité, comme le précise le BOFiP.
Sanction en cas d’absence de justificatif
Le défaut de production d’un certificat ou d’une attestation conforme est sanctionné au titre de l’article 1770 duodecies du CGI. La mesure administrative et la procédure de régularisation sont exposées dans Légifrance et le BOFiP. Pour le montant prévu, voir la référence légale : article 1770 duodecies (source : Légifrance).
Amende prévue par l’article 1770 duodecies CGI : 7 500 €
Le BOFiP décrit aussi les modalités de mise en conformité et le calendrier d’éventuelles relances administratives : reportez‑vous à la notice administrative pour la procédure complète et aux dates de publication des actes.
Avant d’acheter — checklist pratique
Vérifier la conformité avant paiement réduit le risque d’un redressement ultérieur. Voici les actions factuelles à mener :
- Exiger du vendeur le certificat d’un organisme accrédité ou l’attestation individuelle de l’éditeur conforme au modèle BOFiP (référence BOI‑LETTRE‑000242).
- Demander la date de délivrance et le périmètre couvert par le justificatif.
- Vérifier si l’éditeur dispose d’une procédure d’audit ou d’une certification par un organisme reconnu ; en cas d’attestation, demander la copie conforme rédigée selon le modèle administratif.
- Demander des éléments techniques documentés permettant d’apprécier les quatre exigences (export, fermeture de période, politique d’archivage, mesures de sécurité).
- Conserver copies et courriers échangés ; les justificatifs doivent être archivés avec la comptabilité.
Formulez ces demandes comme des vérifications factuelles et conservez les réponses écrites. Si un point reste incertain, renvoyez à impots.gouv.fr ou au BOFiP figurant en source.
*Cette page a une vocation d’information générale. Elle ne constitue ni un conseil juridique, ni un conseil fiscal, ni un conseil en financement, et ne tient pas compte de votre situation personnelle. Les textes, les seuils et les prix cités sont ceux en vigueur à la date de mise à jour indiquée en haut de page et peuvent avoir changé depuis. Avant tout engagement — signature d’un bail, rachat d’un fonds, choix d’un statut, souscription d’un financement — faites valider votre projet par un professionnel habilité (avocat, notaire, expert-comptable) et vérifiez chaque information auprès de la source officielle citée.*
Bloc « logiciel de caisse » (obligatoire) :
*L’obligation légale ne porte pas sur le fait d’avoir une caisse, mais sur le logiciel utilisé : si vous enregistrez les règlements de vos clients particuliers avec un logiciel ou un système de caisse, celui-ci doit répondre aux conditions d’inaltérabilité, de sécurisation, de conservation et de archivage prévues par le code général des impôts, et vous devez pouvoir le justifier en cas de contrôle. Les modalités de cette justification ont évolué : vérifiez l’état en vigueur auprès de votre éditeur ET sur impots.gouv.fr avant tout achat, et exigez le justificatif AVANT de payer.*
Ce que la page ne fait pas / renvois utiles
Cette page n’offre pas de modèle d’attestation prêt à signer. Elle n’indique pas quel éditeur choisir pour votre dossier particulier. Pour la lecture du texte de loi et des notes administratives, consultez Légifrance et le BOFiP, cités ci‑dessous :
Légifrance — Code général des impôts, art. 286‑I‑3° bis, consulté le 22/09/2026.
BOFiP — BOI‑TVA‑DECLA‑30‑10‑30 (Logiciels et systèmes de caisse), consulté le 22/09/2026.
BOFiP — LETTRE — Modèle d’attestation individuelle (BOI‑LETTRE‑000242), consulté le 22/09/2026.
Loi n° 2026‑103 du 19 février 2026 — article 125 (rétablissement de l’attestation), consulté le 22/09/2026.
FAQ rapide
Mon activité est‑elle concernée si je ne suis pas assujetti à la TVA ?
Si vous n'êtes pas assujetti à la TVA au titre de votre activité et que vous n'enregistrez pas de règlements de clients particuliers via un logiciel, l'obligation n'est pas applicable selon le BOFiP. Vérifiez votre statut fiscal avant toute conclusion (BOFiP — BOI‑TVA‑DECLA‑30‑10‑30).
Un logiciel développé en interne doit‑il être justifié ?
Oui. Le BOFiP considère l'utilisateur d'un logiciel libre ou développé en interne comme éditeur : il doit produire le justificatif de conformité.
Le modèle d'attestation est‑il public ?
Le BOFiP référence un modèle administratif (BOI‑LETTRE‑000242). Le contenu exact du modèle ne doit pas être reproduit ici ; consultez le BOFiP pour le texte de référence.
À découvrir également
Par Claire Mesnil
Responsable des guides caisse et encaissement
Claire Mesnil a tenu pendant neuf ans l'administratif d'une épicerie fine avant de conseiller des commerçants sur leur équipement d'encaissement. Elle couvre les caisses enregistreuses, les logiciels de caisse, les terminaux de paiement et les obligations qui les entourent (certification, TVA, facture électronique). Chaque comparatif part des grilles tarifaires publiques des éditeurs, relevées et datées.